

Jubilados de PDVSA denuncian el desvió de sus fondos de pensiones y convocan a una marcha nacional a La Campiña este 1 de octubre. Conoce sus reclamos.
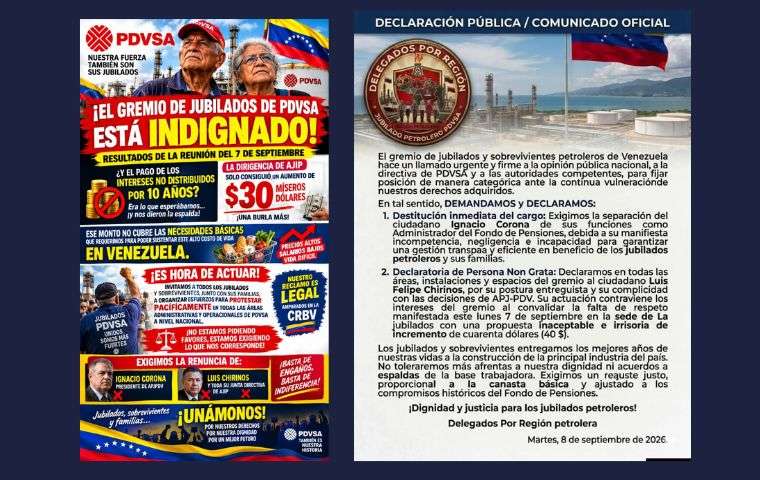
La organización JUSOMOS elevó una denuncia pública contra la directiva de PDVSA y Pequiven por la presunta retención indebida e ilícita de los fondos pertenecientes a los trabajadores retirados.
El pronunciamiento, emitido desde Maturín por el vocero gremial Javier Vásquez, sostiene que la administración vulnera los Estatutos de la APJ-PDV, la LOTTT y la Convención Colectiva mediante el descuento ilegal de un tres por ciento por gastos operativos.
A esta irregularidad se suma la aplicación de una tasa técnica del diez por ciento sobre los rendimientos ya devengados. La agrupación señala que estas acciones minan de forma deliberada el patrimonio y la liquidez de miles de familias de ex-empleados petroleros en todo el país.
El reclamo técnico de la representación gremial enfatiza que la empresa oculta los fondos del Plan de Capitalización Individual para simular un déficit artificial en sus estados financieros.
Esta maniobra contable infringe directamente el Código de Comercio venezolano y las Normas Internacionales de Contabilidad 19 y 37 sobre beneficios a empleados y pasivos. Ante este escenario de presunta falsedad en balances, el colectivo fundamenta su exigencia de reparación en los artículos 1.178 y 1.184 del Código Civil.
Los afectados solicitan la restitución indexada de las divisas retenidas. El pago de intereses de mora y la intervención urgente de la Contraloría General de la República para auditar las cuentas oficiales.
Como medida de presión directa ante la falta de respuestas institucionale. La dirigencia de JUSOMOS hizo un llamado a toda la nómina de jubilados, sobrevivientes y herederos a concentrarse masivamente en la capital.
La protesta pacífica está pautada para el próximo 1 de octubre en las afueras de la sede principal de PDVSA La Campiña, en Caracas, donde los manifestantes exigirán el cese de los cobros arbitrarios y la devolución íntegra de sus haberes.
¿Quién emite el comunicado?
El pronunciamiento es emitido por JUSOMOS (Jubilados y Sobrevivientes Organizados), una agrupación gremial constituida para defender las garantías previsionales y el patrimonio de los jubilados, sobrevivientes y herederos universales de PDVSA y Pequiven.
La vocería oficial del documento fue asumida por Javier Vásquez, dirigente y jubilado del estado Monagas, con fecha de publicación emitida el 6 de septiembre de 2026.
Para revisar el desglose legal y los argumentos técnicos presentados por la representación de los trabajadores, se reproduce el texto de forma íntegra a continuación:
🚨🇻🇪 PDVSA un Nuevo Engaño Contra los y las Jubilados Venezolanos
Nos Sumamos a la gran movilización
¡1 de Octubre todos a Protestar en PDVSA la Campiña Caracas!
🌞JUSOMO🌞 ACLARANDO NUESTROS DERECHOS, COMO JUBILADOS Y SOBREVIVIENTES.
Parte I
Cuestionario Técnico y Legal: Deuda del Fondo de Pensiones APJ-PDV, Derechos Previsionales y Garantías Patrimoniales de los Jubilados, Sobrevientes y Herederos Universales de las Empresas PDVSA y PEQUIVEN:
Sección I: Sustento Legal y Convencional (Derecho Laboral y Estatutario):
¿Por qué resulta ilegal trasladar o deducir el 3% de gastos administrativos de los “INTERESES Y DEMAS RENDIMIENTOS” patrimonio de los jubilados?.
Respuestas:
- Estatutario: El Artículo 28 de los Estatutos Fundacionales de la APJ-PDV exime de forma taxativa al patrimonio de los jubilados de asumir los costos operativos de la infraestructura (personal, equipos, papelería), asignando dicha carga en su totalidad a la empresa patrocinante (PDVSA).
- Laboral y Contractual: Imponer este cobro rompe el bloque de legalidad y la intangibilidad de los derechos laborales consagrados en los Artículos 19 y 431 de la LOTTT, así como las Cláusulas 21 (Jubilación) y 75 (Efectos de Reformas) de la Convención Colectiva de Trabajo de PDVSA Petróleo y Gas. Dicho 3% gastado indebidamente desde el período 1993-2025 representa un saldo a restituir y no un descuento aceptable.
¿Es procedente la aplicación de la Tasa Técnica del 10% sobre los “INTERESES Y DEMÁS RENDIMIENTOS” devengados de los HABERES de los beneficiarios?.
Respuesta: No. La tasa técnica actuarial se utiliza para proyecciones de reservas en fondos dinámicos, pero no es deducible ni descontable en la fase de liquidación de GANANCIAS o BENEFICIOS ya devengados por los jubilados, sobrevivientes y herederos.
Sección II: Ilícitos Patrimoniales y Normativa Mercantil:
¿Qué tipificación jurídica y comercial tiene la falta de migración de los aportes de ahorro del Plan de Capitalización Individual CCI retenidos en el “Fondo de Previsión Social, inmediatamente desoyes de la Jubilación”?.
Respuesta: Configura una vía de hecho, un desvío de la finalidad previsional y una retención ilegal de liquidez que constituye un ilícito o delito patrimonial. Al no transferir los fondos de ahorro acumulado del Plan de Capitalización Individual (CCI) a la APJ-PDV al momento del retiro, la administración simula un “déficit” de liquidez artificial.
¿Cuál es la responsabilidad de la administración y del Comisario Principal ante la falsedad en balances por no registrar el traspaso del Plan de Capitalización Individual CCI?.
Respuesta: De acuerdo con los Artículos 32, 243, 244 y 287 del Código de Comercio Venezolano, los administradores y el Comisario Principal incurren en responsabilidad solidaria por la presentación de estados financieros alterados o inexactos, al no reflejar correctamente los pasivos, las reservas y las masas patrimoniales correspondientes a los trabajadores jubilados.
Sección III: Marco Contable Internacional (NIC 19 y NIC 37):
¿De qué manera la omisión de los fondos del Plan de Capitalización Individual CCI viola la Norma Internacional de Contabilidad 19 (NIC 19 – Beneficios a los Empleados)?.
Respuesta: La Norma NIC-19 exige una medición rigurosa de los planes de beneficios pos-empleo. Omitir el ingreso del capital abonado por el Plan de Capitalización Individual CCI, distorsiona el activo del plan, ocultando su capacidad real de pago y alterando el cálculo actuarial del pasivo por beneficios definidos.
¿Cómo vulnera esta práctica la Norma Internacional de Contabilidad 37 (NIC 37 – Provisiones, Pasivos y Activos Contingentes)?.
Respuesta: La NIC-37 prohíbe taxativamente la manipulación de pasivos mediante deducciones artificiales o la creación de un “déficit contingente artificial”. La administración utiliza esta omisión para justificar posteriormente una exacción ilegal del 13% (10% tasa técnica + 3% gastos administrativos) sobre los INTERESES Y DEMÁS RENDIMIENTOS salientes, de los beneficiarios.
Sección IV: Reparación Financiera, Auditoría Forense y Reparación Civil:
¿Bajo qué sustento del Código Civil Venezolano se exige la restitución indexada de los fondos retenidos?.
Respuesta: El Artículo 1.178 del Código Civil (Pago de lo Indebido):
- Exige la devolución de todo cobro, retención o deducción ejecutada sin base legal.
- Artículo 1.184 del Código Civil (Enriquecimiento sin Causa): Obliga a la administración o empresa a indemnizar el empobrecimiento injusto sufrido por el patrimonio de los jubilados, requiriendo una restitución indexada bajo moneda de referencia/poder adquisitivo real (Dólar/Petro) junto al 3% de tasa de mora anual acumulada.
¿Cuáles son las acciones de auditoría forense recomendadas por el rigor probatorio?.
Respuesta: Se debe requerir ante la Contraloría General de la República, la Superintendencia de la Seguridad Social (SASS) y la Junta Administradora una peritación contable formal sobre el flujo de fondos del Plan de Capitalización Individual CCI para determinar:
- El monto total exacto retenido en el “Fondo de Previsión”.
- Los rendimientos teóricos y reales generados por dicho capital no transferido.
- La corrida actuarial y el expediente financiero que demuestre la trazabilidad auditable para desvirtuar los balances sesgados presentados por la patronal.
🌞JUSOMOS🌞 EN DEFENSA DE LOS DERECHOS DE LOS JUBILADOS Y SOBREVIVIENTES.
Javier Vásquez, Jubilado de Monagas
Maturín, 06 de Septiembre de 2026
Danos tu opinión sobre el tema en nuestro foro de DEBATES de Telegram:


 Por
 Por
 Por